7 phiên giảm sàn, gần 3,8 triệu cổ phiếu KOS bị thông báo bán giải chấp
Cổ phiếu KOS của CTCP Kosy - do ông Nguyễn Việt Cường làm Chủ tịch - tiếp tục gây chú ý khi giảm sàn trong phiên 29/9, nối dài chuỗi 7 phiên giảm sàn liên tiếp.
Trong phiên 28/9, KOS mất 1.450 đồng, tương đương 7%, xuống 19.550 đồng/cổ phiếu. Đáng chú ý, dư bán giá sàn lên tới hơn 20 triệu cổ phiếu, trong khi bên mua gần như trống rỗng. Cả phiên chỉ có 4.500 cổ phiếu được khớp lệnh.
Sang sáng 29/9, áp lực bán tiếp tục duy trì. KOS giảm sàn thêm 1.350 đồng, xuống 18.200 đồng/cổ phiếu, dư bán gần 20,5 triệu đơn vị ngay sau khi mở cửa. Sau 7 phiên giảm sàn liên tiếp, thị giá KOS mất khoảng 41%.
Điểm đáng chú ý nằm ở áp lực bán giải chấp. Từ ngày 22/9 đến 25/9, 5 công ty chứng khoán thông báo bán giải chấp gần 3,8 triệu cổ phiếu KOS thuộc về Chủ tịch Nguyễn Việt Cường, một số lãnh đạo, người thân của ông Cường và tổ chức liên quan.
Chứng khoán Capital dự kiến bán 605.600 cổ phiếu của bà Nguyễn Thị Hằng, Phó Chủ tịch HĐQT và bà Nguyễn Thị Phương Thảo, Phó Tổng Giám đốc. Tuy nhiên, việc bán không dễ dàng khi cổ phiếu liên tục nằm sàn và gần như không có người mua. Chứng khoán UP cũng ghi nhận kết quả bán giải chấp bằng 0 đối với tài khoản của bà Hằng. Một tài khoản khác thuộc CTCP Đầu tư Leo Regulus cũng không bán được cổ phiếu KOS qua khớp lệnh.
Kosy cho biết một số công ty chứng khoán đã điều chỉnh giảm tỷ trọng cấp margin đối với KOS, đồng thời yêu cầu xử lý tài sản bảo đảm trong thời gian ngắn. Doanh nghiệp cho rằng việc xử lý tài sản bảo đảm đồng thời tại nhiều công ty chứng khoán đã tạo ra lượng cung lớn, khiến cổ phiếu liên tục bị bán giá sàn.
Dù vậy, trong khi giao dịch khớp lệnh gần như đóng băng, KOS vẫn có khoảng 2,4 triệu cổ phiếu được giao dịch thỏa thuận trong 6 phiên.
Các thông báo bán giải chấp và tình trạng dư bán giá sàn cho thấy áp lực xử lý tài sản bảo đảm là một yếu tố đáng chú ý trong diễn biến giảm giá của KOS.
Nợ gần 2.000 tỷ, tồn kho gần 2.800 tỷ và bài toán dòng tiền
Phát triển theo mô hình đa ngành, với hai lĩnh vực chính là bất động sản và năng lượng tái tạo, Tập đoàn Kosy có hơn 20 đơn vị thành viên, triển khai các dự án tại nhiều địa phương.
Tuy nhiên, quy mô đầu tư lớn cũng đi kèm áp lực tài chính đáng kể.
Tại ngày 30/6/2026, tổng tài sản Kosy đạt hơn 5.079 tỷ đồng, tăng 4,4% so với đầu năm. Trong đó, hàng tồn kho gần 2.779 tỷ đồng, tương đương gần 55% tổng tài sản.
Ở phía nguồn vốn, tổng nợ phải trả hơn 2.725 tỷ đồng, tăng 7,8%. Riêng vay và nợ thuê tài chính gần 2.000 tỷ đồng, gồm 878 tỷ đồng vay ngắn hạn và 1.119 tỷ đồng vay dài hạn, chiếm khoảng 73% tổng nợ.
Trong khi đó, tiền và tương đương tiền chỉ khoảng 13,96 tỷ đồng, cộng với hơn 20 tỷ đồng đầu tư tài chính ngắn hạn theo số liệu được doanh nghiệp công bố.
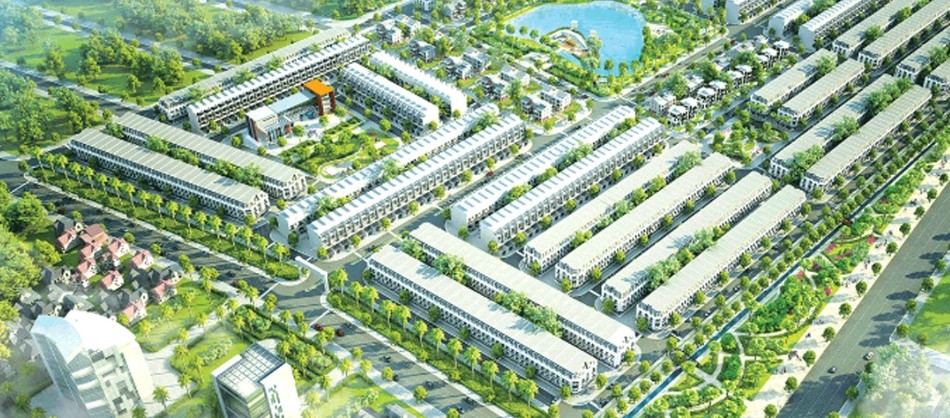
Khoản tồn kho lớn tập trung tại nhiều dự án đang triển khai. Khu đô thị số 11 tại Gia Sàng, Thái Nguyên có giá trị dở dang khoảng 499,6 tỷ đồng vào cuối tháng 6. Kosy Bắc Giang còn hơn 272 tỷ đồng tồn kho dù dự án được khởi công từ năm 2018. Kosy Hà Nam có chi phí dở dang hơn 892 tỷ đồng.
Đây là điểm đáng chú ý trong bài toán thanh khoản của Kosy: phần lớn nguồn lực đang nằm trong các dự án bất động sản, trong khi doanh nghiệp cần tiền mặt để đáp ứng các nghĩa vụ tài chính hiện tại.
Kosy cho biết các dự án bất động sản đang triển khai dự kiến từ đầu năm 2027 mới có thêm nguồn thu và dòng tiền đáng kể từ hoạt động kinh doanh và thu hồi vốn. Trong thời gian chờ đợi, công ty đang xây dựng phương án cân đối dòng tiền để thực hiện nghĩa vụ với tổ chức tín dụng, công ty chứng khoán, đối tác và các bên liên quan.
Doanh nghiệp cũng đề nghị các công ty chứng khoán xem xét giãn, cơ cấu hoặc thống nhất phương án xử lý nghĩa vụ tài chính phù hợp với tiến độ dòng tiền thực tế.
Về hoạt động kinh doanh, bức tranh nửa đầu năm 2026 có sự cải thiện nhưng chưa tạo ra lợi nhuận tương xứng với quy mô vốn. Kosy đạt gần 723 tỷ đồng doanh thu, tăng 9% và lợi nhuận sau thuế khoảng 15 tỷ đồng, hơn gấp đôi cùng kỳ.
Mảng bất động sản mang về 241 tỷ đồng doanh thu, gần gấp 3 lần cùng kỳ và đóng góp 57 tỷ đồng trong tổng 96 tỷ đồng lợi nhuận gộp. Tuy nhiên, chi phí lãi vay trong 6 tháng lên tới 47,4 tỷ đồng, tương đương gần một nửa lợi nhuận gộp.
Kosy đặt mục tiêu lợi nhuận sau thuế năm 2026 là 120 tỷ đồng. Sau 6 tháng, doanh nghiệp mới hoàn thành khoảng 12,8% kế hoạch.
Dù vậy, vẫn có một số điểm tích cực. Báo cáo soát xét không có ý kiến ngoại trừ và dòng tiền thuần từ hoạt động kinh doanh 6 tháng đầu năm dương khoảng trên 90 tỷ đồng, cao hơn đáng kể cùng kỳ.
Bài toán lớn nhất của Kosy vì thế có thể nằm ở khả năng chuyển lượng tài sản và hàng tồn kho lớn thành tiền. Các dự án kéo dài như Kosy Bắc Giang, Gia Sàng Thái Nguyên hay những dự án còn vướng mắc khiến vốn bị giữ trong thời gian dài.
Riêng Kosy Bắc Giang, dự án 23,3ha được khởi công từ năm 2018, vẫn còn nhiều lô đất chưa được cấp sổ đỏ do doanh nghiệp chưa hoàn thành nghĩa vụ với Nhà nước. Kosy cũng từng bị đề nghị xử phạt liên quan việc bán đất tại dự án này.
Tại Gia Sàng, dự án có quy mô 19,6ha và tổng mức đầu tư hơn 700 tỷ đồng được giới thiệu từ năm 2020 nhưng đến nay mới hoàn thành một phần hạ tầng và kéo dài nhiều năm.
Những dữ kiện trên chưa đủ cơ sở để kết luận Kosy mất khả năng thanh toán hay đứng trước nguy cơ phá sản. Tuy nhiên, áp lực tài chính của doanh nghiệp là đáng chú ý khi nợ vay gần 2.000 tỷ đồng, tiền mặt chưa đến 14 tỷ đồng, tồn kho gần 2.800 tỷ đồng, trong khi nguồn thu đáng kể từ các dự án được kỳ vọng chỉ xuất hiện từ đầu năm 2027.
Trong thời gian tới, khả năng bán hàng, hoàn thiện pháp lý dự án, thu hồi công nợ và chuyển hàng tồn kho thành tiền sẽ ảnh hưởng trực tiếp đến năng lực cân đối dòng tiền và thực hiện các nghĩa vụ tài chính của Kosy.