Giảm mạnh chi phí dự phòng rủi ro tín dụng để lợi nhuận tăng trưởng
Ngân hàng TMCP Việt Á (VietABank) vừa công bố báo cáo tài chính hợp nhất quý 3/2026. Theo đó, doanh thu thuần quý 3 của VietABank đạt 534 tỷ đồng, giảm 16,3% so với cùng kỳ. Lãi từ hoạt động dịch vụ tăng 26,4% lên mức 33,5 tỷ đồng. Hoạt động kinh doanh ngoại hối của ngân hàng ghi nhận khoản lỗ 1,3 tỷ đồng. Lãi từ hoạt động khác đạt 56,2 tỷ đồng.
Chi phí hoạt động của nhà băng ghi nhận ở mức 268,9 tỷ đồng. Đặc biệt, VietABank giảm mạnh chi phí dự phòng rủi ro tín dụng xuống 16,8 tỷ đồng, giảm gần 90% so với cùng kỳ. Nhờ giảm mạnh chi phí dự phòng rủi ro tín dụng, VietABank ghi nhận lợi nhuận sau thuế ở mức 295,6 tỷ đồng, tăng 10% so với cùng kỳ.
Lũy kế 9 tháng đầu năm 2026, VietABank đạt doanh thu thuần 1.786 tỷ đồng, giảm nhẹ 0,93% so với cùng kỳ. Chi phí dự phòng rủi ro tín dụng ở mức 91,9 tỷ đồng, giảm 63,8% so với cùng kỳ. Lợi nhuận sau thuế của VietABank đạt 956 tỷ đồng, tăng 13,6% so với cùng kỳ.
Như vậy, VietABank đã cắt giảm mạnh chi phí dự phòng để đạt mức tăng trưởng lợi nhuận 2 con số.
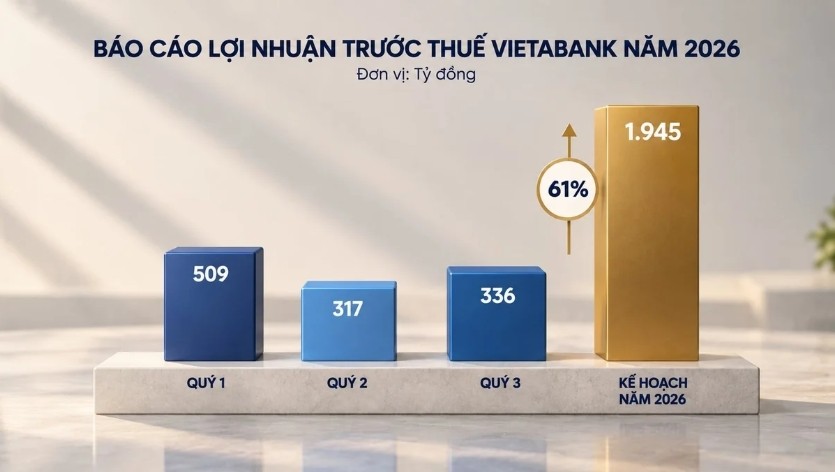
Năm 2026, VietABank đặt mục tiêu nâng tổng tài sản lên 150.500 tỷ đồng, tăng trưởng 7,1%. Lợi nhuận trước thuế ước đạt 1.945 tỷ đồng, tăng 18,2%. Vốn điều lệ của ngân hàng lên 12.688 tỷ đồng.
Với kết quả đạt được 9 tháng năm 2026, VietABank đã hoàn thành được 61% kế hoạch lợi nhuận năm.
Nợ xấu tăng lên 1.334 tỷ đồng
Tính đến 30/9/2026, VietABank có tổng tài sản 156.490 tỷ đồng, tăng 11,4% so với đầu năm. Trong đó, tiền gửi của khách hàng đạt 107.187 tỷ đồng, tăng 8,18% so với đầu năm. Phát hành giấy tờ có giá tăng mạnh lên mức 8.822 tỷ đồng, tăng 77,9% so với đầu năm.
Cho vay khách hàng đạt 96.680 tỷ đồng, tăng 8,9% so với đầu năm. Đặc biệt, dự phòng rủi ro cho khách hàng bất ngờ giảm xuống 731,6 tỷ đồng, giảm 31% so với đầu năm.
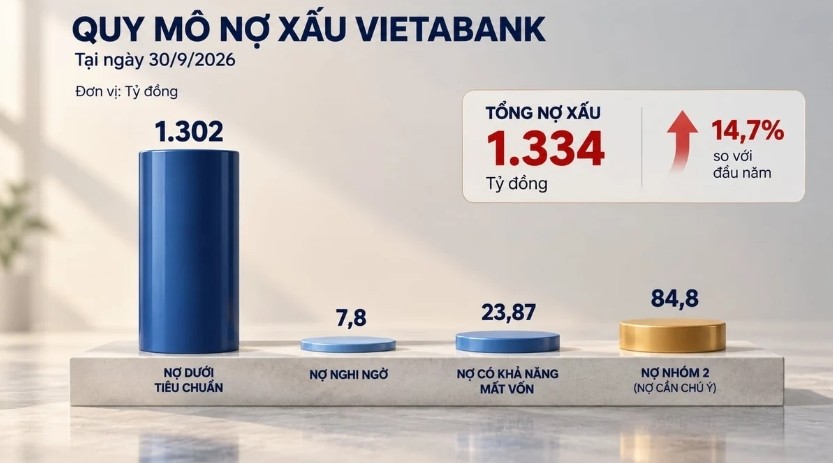
Quy mô nợ xấu VietABank đạt 1.334 tỷ đồng, tăng 14,7% so với đầu năm. Trong đó, nợ dưới tiêu chuẩn 1.302 tỷ đồng, nợ nghi ngờ 7,8 tỷ đồng, nợ có khả năng mất vốn đạt 23,87 tỷ đồng.
Đáng chú ý, nợ nhóm 2 của VietABank cũng đang có xu hướng tăng mạnh, ghi nhận ở mức 84,8 tỷ đồng, tăng gấp hơn 4 lần so với với số đầu năm.
Tại ngày 30/9, VietABank có 1.658 nhân viên, tăng nhẹ 10 nhân viên so với quý trước. Chi phí cho nhân viên tăng mạnh lên mức 423,7 tỷ đồng.
Kết quả kinh doanh 9 tháng đầu năm cho thấy VietABank đang duy trì đà tăng trưởng lợi nhuận trong bối cảnh doanh thu thuần gần như đi ngang. Động lực đáng chú ý đến từ việc cắt giảm chi phí dự phòng rủi ro tín dụng, qua đó góp phần cải thiện lợi nhuận sau thuế.
Tuy nhiên, diễn biến chất lượng tài sản vẫn là vấn đề cần theo dõi khi quy mô nợ xấu tăng 14,7% so với đầu năm, lên 1.334 tỷ đồng, trong khi nợ nhóm 2 tăng hơn 4 lần lên 84,8 tỷ đồng. Đây là nhóm nợ chưa được xếp vào nợ xấu nhưng tiềm ẩn nguy cơ chuyển nhóm nếu khả năng trả nợ của khách hàng suy giảm.
Bên cạnh đó, dự phòng rủi ro cho vay khách hàng giảm 31% cũng đặt ra yêu cầu theo dõi khả năng bao phủ nợ xấu. Trong những tháng cuối năm, kiểm soát chất lượng tín dụng sẽ là yếu tố quan trọng giúp VietABank duy trì tăng trưởng lợi nhuận bền vững.