Chi phí dự phòng rủi ro tín dụng tăng mạnh, lợi nhuận ACB 9 tháng 13.311 tỷ đồng, tăng 3,66%
Ngân hàng TMCP Á Châu (ACB) vừa công bố báo cáo tài chính quý 3/2026. Theo báo cáo hợp nhất, doanh thu thuần của ACB quý 3 đạt 8.195 tỷ đồng, tăng 21% so với cùng kỳ. Lãi thuần từ hoạt động dịch vụ giảm nhẹ, xuống 791 tỷ đồng, trong khi kinh doanh ngoại hối mang về cho ACB 465 tỷ đồng.
Đáng chú ý, chứng khoán kinh doanh khiến ACB lỗ 141,7 tỷ đồng trong quý 3 trong khi cùng kỳ vẫn lãi 367 tỷ đồng. Chứng khoán đầu tư của ngân hàng ACB cũng lỗ 28,65 tỷ đồng. Hoạt động khác mang về cho ACB 573 tỷ đồng trong khi cùng kỳ ngân hàng lỗ 15 tỷ đồng.
Trong kỳ, chi phí dự phòng rủi ro tín dụng của ACB cũng bất ngờ tăng mạnh lên 933,8 tỷ đồng, tăng hơn 3 lần so với cùng kỳ. Do đó, lợi nhuận sau thuế của ngân hàng ở mức 4.698 tỷ đồng, tăng 9,76% so với cùng kỳ.
Lũy kế 9 tháng năm 2026, ACB có lợi nhuận sau thuế 13.311 tỷ đồng, tăng 3,66% so với cùng kỳ. Nguyên nhân lớn nhất của việc tăng trưởng chậm lại này đến từ việc tăng chi phí dự phòng rủi ro tín dụng lên gấp đôi và ở mức 2.680 tỷ đồng trong 9 tháng.
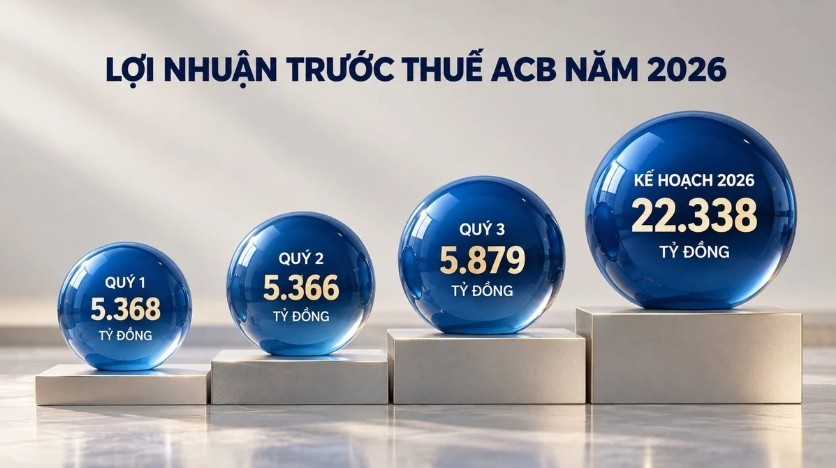
Năm 2026, ACB đặt mục tiêu lợi nhuận trước thuế mức 22.338 tỷ đồng. Như vậy, ACB đã hoàn thành được 74% kế hoạch năm.
Ngày 30/9/2026, ACB có 13.466 nhân viên. Tiền lương bình quân của nhân viên ACB đạt 15 triệu đồng/tháng, tăng 1 triệu đồng so với cùng kỳ. Thu nhập bình quân/tháng của nhân viên ACB đạt 38 triệu đồng/tháng, bằng với cùng kỳ năm trước.
Tiền gửi tăng chậm, ACB tăng vay liên ngân hàng, phát hành giấy tờ có giá hơn 210.000 tỷ đồng
Tại thời điểm 30/9/2026, ACB có tổng tài sản 1,104 triệu tỷ đồng, tăng 7,65% so với cùng kỳ. Trong đó, tiền gửi của khách hàng đã tăng trưởng trở lại và đạt mốc 596.302 tỷ đồng, tăng 1,9% so với đầu năm. Đây là cú lội ngược dòng ngoạn mục của ACB khi trước đó, kết thúc quý 2, ngân hàng vẫn ghi nhận lượng tiền gửi khách hàng giảm 1,46% tương ứng giảm 8.577 tỷ đồng so với đầu năm, xuống mức 576.603 tỷ đồng.
Dù đã tăng huy động tiền gửi trở lại song đây là mức tăng huy động tiền gửi khá thấp trong ngành ngân hàng hiện nay.
Trong cơ cấu tiền gửi khách hàng, tiền gửi không kỳ hạn giảm hơn 10.000 tỷ đồng xuống 114.871 tỷ đồng, tiền gửi có kỳ hạn cũng giảm 11,8% xuống 141.426 tỷ đồng. Thay vào đó khách hàng tăng mạnh lượng tiền gửi tiết kiệm có kỳ hạn lên mức 325.875 tỷ đồng.
Để bù đắp việc tăng trưởng chậm của tiền gửi, ACB đã tích cực phát hành giấy tờ có giá. Theo đó, ACB đã phát hành giấy tờ có giá đạt 210.711 tỷ đồng, tăng 58,07% so với đầu năm.
ACB cũng tích cực vay lại dòng tiền của các tổ chức tín dụng khác với 44.520 tỷ đồng, tăng 32,1% so với đầu năm.
Lượng tiền gửi của ACB tại các tổ chức tín dụng khác cũng theo đó giảm mạnh từ mức 149.990 tỷ đồng đầu năm đến 30/9/2026 chỉ còn 107.350 tỷ đồng, giảm 28,4%. Điều này có thể lý giải được trong bối cảnh ACB đang chậm lại trong cuộc đua huy động tiền gửi từ khách hàng.
Sóng ngầm nợ xấu ở ACB
Cho vay khách hàng ACB đạt 757.343 tỷ đồng, tăng 11,5% so với đầu năm. Dự phòng rủi ro cho vay khách hàng tăng lên 8.270 tỷ đồng.
Quy mô nợ xấu của ACB cũng tăng vọt lên 9.093 tỷ đồng, tăng 36,3% so với đầu năm. Trong đó, nợ dưới tiêu chuẩn tăng gấp hơn 3 lần lên 2.334 tỷ đồng. Nợ nghi ngờ tăng gấp đôi lên 1.566 tỷ đồng. Nợ có khả năng mất vốn tăng nhẹ lên 5.193 tỷ đồng.
Đáng chú ý, nợ cần chú ý của ACB cũng tăng gấp 3 lần lên 7.094 tỷ đồng.
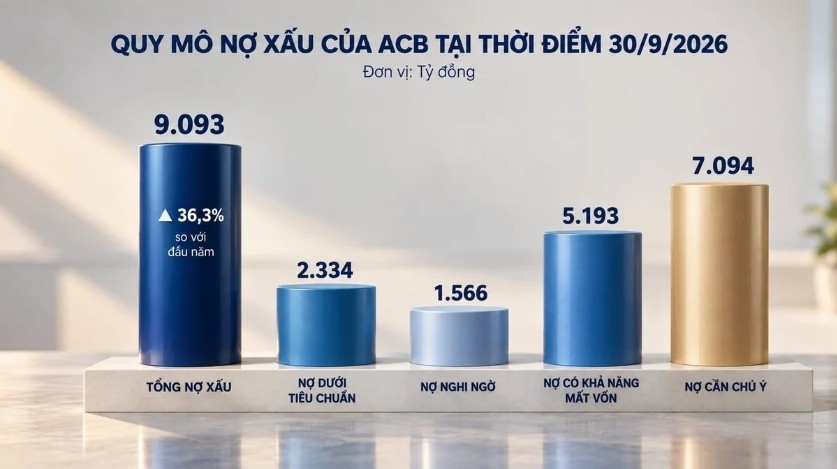
Tỷ lệ nợ xấu của ACB đạt 1,18%, tăng đáng kể so với mức 0,97% hồi đầu năm.
Mức tăng của nợ xấu, đặc biệt là nợ dưới tiêu chuẩn và nợ nghi ngờ, cho thấy áp lực chất lượng tài sản tại ACB đang gia tăng. Đáng chú ý, nợ cần chú ý tăng gấp 3 lần lên 7.094 tỷ đồng, phản ánh quy mô các khoản vay có dấu hiệu suy giảm chất lượng đang mở rộng. Đây là nhóm nợ chưa được xếp vào nợ xấu nhưng tiềm ẩn nguy cơ chuyển thành nợ xấu nếu khách hàng gặp khó khăn trong việc trả nợ.
Diễn biến này đặt ra yêu cầu đối với ACB trong việc tăng cường kiểm soát chất lượng tín dụng, đánh giá khả năng trả nợ của khách hàng và chủ động trích lập dự phòng rủi ro. Trong bối cảnh nợ xấu gia tăng, khả năng kiểm soát nợ nhóm 2 và hạn chế các khoản vay chuyển sang nhóm nợ có rủi ro cao hơn sẽ là yếu tố quan trọng đối với chất lượng tài sản và hiệu quả kinh doanh của ngân hàng trong những quý tới.