Theo báo cáo tài chính hợp nhất quý 3/2026 của Tổng công ty Licogi (UPCoM: LIC), kết quả kinh doanh 9 tháng của doanh nghiệp có điểm sáng đáng kể là sự tăng trưởng của doanh thu thuần và lợi nhuận gộp, lần lượt tăng 12% (đạt 1.706 tỷ đồng) và tăng 9% (đạt 178 tỷ đồng), phản ánh sự hiệu quả nhất định của hoạt động kinh doanh cốt lõi.
Tuy vậy, với sự gia tăng mạnh mẽ của chi phí tài chính (tăng 39%, đạt 124 tỷ đồng) chi phí quản lý (tăng 5%, đạt 96 tỷ đồng) và sự ổn định của chi phí bán hàng (34 tỷ đồng), lợi nhuận từ hoạt động kinh doanh cốt lõi chỉ đủ để bù đắp. Trên thực tế, Tổng công ty Licogi sống nhờ vào nguồn thu từ hoạt động tài chính (đạt 169 tỷ đồng, tăng gấp 3 lần, riêng quý III/2026 đạt 107 tỷ đồng - chủ yếu từ khoản cổ tức, lợi nhuận được chia).
Kết 9 tháng, công ty báo lãi trước thuế 56 tỷ đồng và lãi sau thuế 49 tỷ đồng, giảm lần lượt 22% và 21% so với cùng kỳ năm trước.
Dòng tiền kinh doanh 9 tháng của Tổng công ty Licogi cũng rất xấu, âm tới 279 tỷ đồng, chủ yếu do tăng các khoản phải thu, tăng hàng tồn kho và chi trả lãi vay.
Đáng chú ý, xét giai đoạn 2021 tới nay, dòng tiền kinh doanh của công ty luôn trong tình trạng âm nặng (ngoại trừ năm 2022), lần lượt là: -435 tỷ đồng (2021), -117 tỷ đồng (2022), -320 tỷ đồng (2023), 22 tỷ đồng (2024) và -443 tỷ đồng (2025). Điều này giải thích vì sao công ty luôn phụ thuộc vào việc vay mượn để trang trải chi phí hoạt động, dẫn đến gánh chịu chi phí tài chính không nhỏ.
Nợ ngắn hạn của Licogi lên tới 4.147 tỷ đồng, lớn hơn 57% tài sản ngắn hạn, khiến hệ số thanh toán ngắn hạn chỉ đạt 0,63 - một mức rất thấp, phản ánh rủi ro thanh khoản, thậm chí khi kết hợp xem xét nhiều yếu tố khác có thể dẫn tới sự nghi ngờ về khả năng hoạt động liên tục của công ty này.
Bên cạnh đó, rất nhiều khoản mục trong báo cáo đang ở trong trạng thái mờ đục. Cụ thể, về các khoản phải thu, đến cuối tháng 9/2026, giá trị các khoản phải thu đạt 1.656 tỷ đồng, tăng 6% so với đầu năm, chiếm 28,7% tổng tài sản.
Báo cáo của công ty kiểm toán phát hành hồi tháng 8/2026 chỉ ra các công ty con của Tổng công ty Licogi đang ghi nhận một số khoản phải thu mà kiểm toán viên không thu thập được đầy đủ bằng chứng kiểm toán thích hợp liên quan đến quyền và nghĩa vụ, tính hiện hữu, chính xác và đầy đủ cũng như không đánh giá được tổn thất của các khoản phải thu này. Danh mục cụ thể bao gồm: Công ty Cổ phần Licogi 15: 74,4 tỷ đồng, Công ty Cổ phần Lắp máy Điện nước – Licogi: 3,5 tỷ đồng, Công ty Cổ phần Kỹ thuật nền móng và Xây dựng 20: 96,7 tỷ đồng, Công ty Cổ phần Licogi Quảng Ngãi: 9,5 tỷ đồng.
Với hàng tồn kho (đạt 684 tỷ đồng, tăng 28% so với đầu năm, chiếm 11,8% tổng tài sản), kiểm toán viên cũng không thực hiện được các thủ tục kiểm toán cần thiết để xác định tính hiện hữu của hàng tồn kho của các công ty con thuộc Tổng công ty Licogi, cụ thể: Công ty Cổ phần Licogi 15: 7,6 tỷ đồng, Công ty Cổ phần Kỹ thuật nền móng và Xây dựng 20: 10,3 tỷ đồng, Công ty Cổ phần Licogi Quảng Ngãi 13,6 tỷ đồng.
Với khoản mục chi phí sản xuất kinh doanh dở dang dài hạn và chi phí xây dựng cơ bản dở dang (đạt 1.505 tỷ đồng, tăng 5% so với đầu năm, chiếm 26,1% tổng tài sản), vấn đề cũng khá nghiêm trọng. Dự án khu đô thị Thịnh Liệt chiếm phần lớn trong số này với giá trị 1.285 tỷ đồng, tăng thêm 3% so với đầu năm. Kiểm toán viên xác định tới 30/6/2026, Licogi đã thực hiện vốn hoá lãi vay với tổng giá trị luỹ kế 520 tỷ đồng. Tuy nhiên, kiểm toán không thể thu thập được thông tin cần thiết để xác định chi phí lãi vay vốn hoá vào dự án này theo chuẩn mực kế toán Việt Nam.
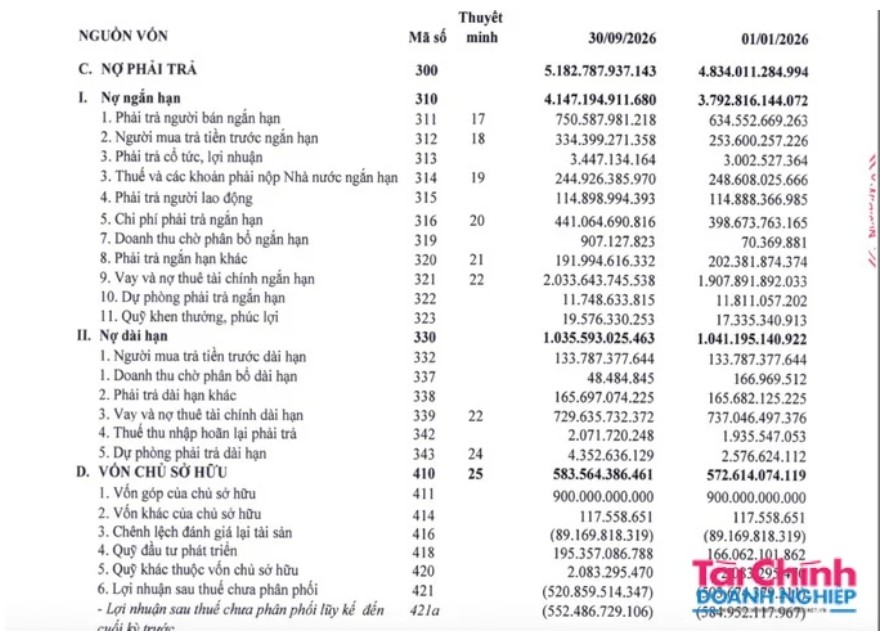
Ở bảng nguồn vốn, các vấn đề cũng nghiêm trọng không kém. Đến 30/9/2026, tổng nợ phải trả của Tổng công ty Licogi đạt 5.182 tỷ đồng, tăng 7% so với đầu năm. Trong khi đó, vốn chủ sở hữu chỉ tăng 2% lên 583 tỷ đồng. Hệ số nợ phải trả/vốn chủ sở hữu lên tới 8,8 lần (tăng 0,4 điểm % so so với đầu năm). Đây là hệ số cao ít thấy trong các doanh nghiệp cùng ngành, phản ánh mức độ rủi ro tài chính rất lớn của công ty.
Căn nguyên khiến hệ số đòn bẩy của Tổng công ty Licogi lớn như vậy, ngoài việc phụ thuộc vào vốn vay để hoạt động, còn do vốn chủ sở hữu bị thâm hụt quá nặng nề.
Trong cơ cấu vốn chủ sở hữu, mục lợi nhuận luỹ kế chưa phân phối ghi nhận số âm lên tới 521 tỷ đồng. Điểm lại sự biến động của khoản lỗ luỹ kế này qua các năm như sau: -458 tỷ đồng (2016), -524 tỷ đồng (2017), -505 tỷ đồng (2018), -593 tỷ đồng (2019), -592 tỷ đồng (2020), -522 tỷ đồng (2021), -562 tỷ đồng (2022), -576 tỷ đồng (2023), -551 tỷ đồng (2024), -503 tỷ đồng (2025).
Bên cạnh câu chuyện lỗ luỹ kế, bảng nguồn vốn của Tổng công ty Licogi còn tồn tại nhiều điểm mờ đục tương tự trên bảng tài sản. Báo cáo của kiểm toán hồi tháng 8/2026 chỉ ra các công ty con của Tổng công ty đang ghi nhận một số khoản nợ phải trả nhưng kiểm toán viên không thể thu thập được bằng chứng kiểm toán thích hợp liên quan đến việc xác định quyền và nghĩa vụ, tính hiện hữu, chính xác và đầy đủ của các khoản nợ phải trả này. Danh mục chi tiết bao gồm: Công ty Cổ phần Licogi 15: 105,4 tỷ đồng, Công ty Cổ phần Lắp máy Điện nước – Licogi: 7 tỷ đồng, Công ty Cổ phần Kỹ thuật nền móng và Xây dựng 20: 80,2 tỷ đồng, Công ty Cổ phần Licogi Quảng Ngãi: 18 tỷ đồng.