Nhóm ngân hàng nhà nước tăng trưởng vượt trội hơn tư nhân
Theo báo cáo từ Chứng khoán MB (MBS), tổng lợi nhuận 13 ngân hàng niêm yết trong danh sách theo dõi của công ty này có thể tăng 19,1% so với cùng kỳ năm trước. Trong đó, khối quốc doanh là động lực chính cho đà đi lên nhờ chi phí vốn thấp và áp lực dự phòng giảm.
Công ty Chứng khoán MB (MBS) vừa có báo cáo dự báo lợi nhuận quý 3/2026 của một số ngân hàng. Theo đó, MBS đưa ra dự báo lợi nhuận quý 3/2026 của các ngân hàng niêm yết có thể tăng trưởng 19% so với cùng kỳ.
Trong đó, thu nhập lãi thuần của nhóm ngân hàng quốc dân dự kiến tăng 22,1% so với cùng kỳ cao hơn đáng kể so với mức tăng 14,1% so với cùng kỳ của nhóm ngân hàng tư nhân.
Diễn biến này được hỗ trợ bởi tăng trưởng tín dụng duy trì tích cực tại các phân khúc doanh nghiệp, khách hàng FDI, trong khi NIM (biên lãi ròng) của nhóm ngân hàng quốc dân cải thiện rõ hơn so với cùng kỳ nhờ chi phí vốn thấp hơn, lợi thế CASA (tiền gửi không kỳ hạn) và tỷ trọng các khoản vay trung dài hạn chuyển sang lãi suất thả nổi gia tăng.
Tuy vậy, mặt bằng NIM toàn ngành trong quý 3/2026 vẫn chịu áp lực từ chi phí vốn neo cao, đặc biệt tại nhóm ngân hàng thương mại cổ phần do phụ thuộc nhiều hơn vào huy động kỳ hạn. Thu nhập ngoài lãi được kỳ vọng tiếp tục được dẫn dắt chủ yếu đến từ phí dịch vụ, và thu hồi nợ đã xử lý rủi ro.
Ai sẽ là "vua lợi nhuận" quý 3/2026?
MBS đưa dự báo lợi nhuận sau thuế riêng lẻ tại một số ngân hàng trong quý 3/2026 có mức tăng trưởng lợi nhuận tốt (báo cáo riêng lẻ).
Cụ thể, HDBank được dự báo lợi nhuận sau thuế ở mức 6.004 tỷ đồng, tăng 33% so với cùng kỳ. Động lực đến từ tín dụng, huy động dự báo sẽ tăng khả quan lên khoảng 35% so với đầu năm.
Trong khi đó Vietcombank được dự báo tăng trưởng lợi nhuận 29% lên mức 11.653 tỷ đồng dựa trên dự báo tín dụng tăng khoảng 9% so với đầu năm, chủ yếu được dẫn dắt bởi cho vay khách hàng doanh nghiệp, đặc biệt là nhóm doanh nghiệp lớn và FDI, trong khi tín dụng bán lẻ tăng chậm hơn.
Trong khi đó, VPBank được dự báo lợi nhuận riêng lẻ quý 3/2026 ở mức 9.319 tỷ đồng, tăng 28% so với cùng kỳ. Tín dụng của VPBank được dự báo đạt khoảng 26% so với đầu năm, với động lực đến từ cho vay khách hàng doanh nghiệp và SME.
VietinBank được dự báo có mức lợi nhuận 10.843 tỷ đồng, tăng 27% so với cùng kỳ. Tín dụng của ngân hàng được dự báo đạt 10% so với đầu năm, nhỉnh hơn so với mức 9% của huy động tiền gửi. Các dự án lớn phục vụ cho sự kiện Hội nghị APEC 2027 dự kiến sẽ được đẩy mạnh giải ngân trong nửa cuối 2026.
BIDV được dự báo lợi nhuận sau thuế quý 3 đạt 7.365 tỷ đồng, tăng 21% so với cùng kỳ. Tín dụng BIDV được dự báo tăng 6% so với đầu năm, thấp hơn so với mức tăng của cùng kỳ và chủ yếu được dẫn dắt bởi tăng trưởng cho vay SME và doanh nghiệp, trong khi đó, cho vay bán lẻ tăng chậm hơn chủ yếu do danh mục cho vay mua nhà và cho vay hộ kinh doanh chưa hồi phục rõ rệt.
Ngân hàng Techcombank được dự báo lợi nhuận quý 3 vào khoảng 7.771 tỷ đồng, tăng 17% so với cùng kỳ. Tăng trưởng tín dụng của Techcombank vào khoảng 20% so với đầu năm, trong đó dư nợ cho các đại dự án có thể đạt 30 nghìn tỷ đồng.
Ngân hàng TPBank được dự báo lợi nhuận quý 3 ở mức 1.714 tỷ đồng, tăng 13% so với cùng kỳ. Tín dụng TPBank được dự báo tăng khoảng 12% so với đầu năm, với động lực kỳ vọng tiếp tục đến từ phân khúc SME, trong khi tín dụng bán lẻ tăng chậm hơn do cho vay mua nhà chưa hồi phục rõ rệt. Chênh lệch tăng trưởng tín dụng và huy động cùng mặt bằng lãi suất đầu vào cao tiếp tục gây áp lực lên chi phí vốn.
Ngân hàng ACB được dự báo lợi nhuận quý 3 ở mức 4.795 tỷ đồng, tăng 12% so với cùng kỳ. Dự báo tăng trưởng tín dụng đạt 12,9%, tương đương với mức tăng khoảng 4% so với cuối quý 2/2026. Huy động được dự báo vẫn sẽ chậm hơn đáng kể, dự báo đi ngang so với đầu năm, trong đó huy động từ giấy tờ có giá vẫn sẽ chiếm phần chủ đạo.
Ngân hàng OCB được MBS dự báo lợi nhuận quý 3/2026 ở mức 1.303 tỷ đồng, tăng 6% so với cùng kỳ. MBS dự báo tín dụng quý 3 của OCB sẽ giảm tốc xuống 2,9% so với quý trước do hết room tín dụng được cấp.
Đặc biệt, ngân hàng VIB được dự báo lợi nhuận riêng lẻ quý 3 ở mức 1.905 tỷ đồng, giảm 8% so với cùng kỳ. Dự báo tín dụng tăng 8% so với đầu năm. Áp lực nợ xấu tạm thời chưa gia tăng khi tín dụng bán lẻ vẫn chưa cho thấy dấu hiệu phục hồi mạnh mẽ như kỳ vọng.
LPBank được dự báo lợi nhuận sau thuế giảm 12% xuống 2.476 tỷ đồng so với cùng kỳ. Tăng trưởng tín dụng kỳ vọng ở mức 10,5% so với đầu năm, thấp hơn mức 17% của cùng kỳ tiếp tục được dẫn dắt bởi tín dụng doanh nghiệp.
NIM quý 3/2026 kỳ vọng giảm do áp lực từ chi phí vốn. Theo đó, thu nhập lãi thuần trong dự báo giảm nhẹ. Thu nhập ngoài lãi kỳ vọng tăng trưởng chủ yếu nhờ lãi thuần từ phí dịch vụ. Chi phí trích lập dự phòng kỳ vọng tăng khoảng 40% do dự báo chất lượng tài sản tiếp tục suy giảm trong quý 3/2026.
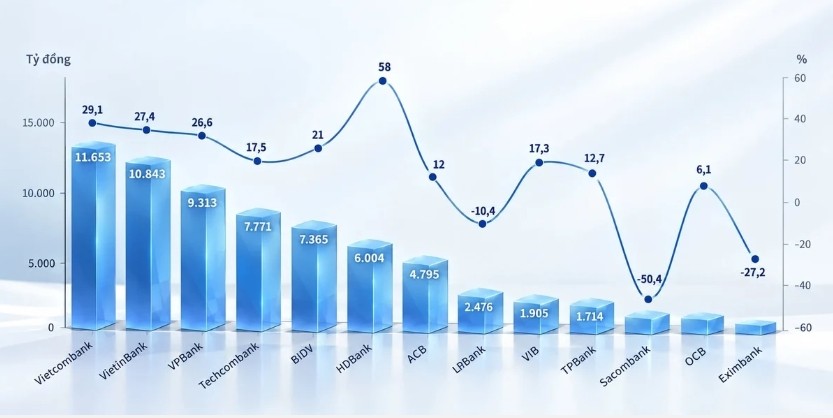
Ngân hàng Eximbank được dự báo giảm 27% lợi nhuận xuống mức 324 tỷ đồng. Quý 3, Eximbank được dự báo sẽ có mức tăng tín dụng tốt hơn so với 2 quý đầu năm, đạt 5% so với quý trước, đưa tín dụng cuối 9/2026 có thể đạt khoảng 7% so với đầu năm.
Sự hỗ trợ từ nhóm cổ đông lớn GELEX được dự báo sẽ là động lực chính. Huy động được dự báo tăng mạnh 10% so với cuối quý 2/2026. NIM do đó thu hẹp xuống mức 2%. Chi phí trích lập tiếp tục tăng 53,4% và CIR (chi phí trên thu nhập) duy trì trên mức 55% khiến lợi nhuận trước thuế tiếp tục giảm 27,8% so với cùng kỳ trong quý 3/2026. Luỹ kế 9 tháng năm 2026, lợi nhuận trước thuế Eximbank dự báo đạt 1.082 tỷ đồng, giảm 47,1% so với cùng kỳ.
Ngân hàng Sacombank được dự báo lợi nhuận quý 3 đạt 1.440 tỷ đồng, giảm 48% so với cùng kỳ. Sau 2 quý liên tiếp có mức tăng trưởng tín dụng thấp hơn nhiều so với ngành, MBS dự báo tín dụng trong quý 3/2026 của Sacombank có thể tăng 6% so với cuối quý 2 và có thể hoàn thành kế hoạch 12% cho cả năm. Tiền gửi khách hàng cũng được dự báo tăng khoảng 8% so với quý trước. NIM do đó cũng giảm xuống mức 2,7%. Chi phí trích lập tiếp tục tăng gấp đôi trong quý 3, dù giảm 55% so với quý trước.
Lợi nhuận trước thuế Sacombank quý 3/2026 được dự báo đạt 1.800 tỷ đồng, giảm 50% so với cùng kỳ, và giảm 11,3% so với quý trước, đưa lợi nhuận luỹ kế 9 tháng năm 2026 đạt 5.900 tỷ đồng, giảm 46% so với cùng kỳ.