Thanh tra Ngân hàng Nhà nước (NHNN) vừa công bố kết luận thanh tra đối với chi nhánh Tân Phú của Ngân hàng TMCP Á Châu (ACB Tân Phú).

Theo Thanh tra NHNN, hoạt động cấp tín dụng và lãi suất huy động vốn tại ACB Tân Phú cơ bản đảm bảo tuân thủ đầy đủ quy định của pháp luật và quy định nội bộ của ACB.
Tuy nhiên, qua kết quả kiểm tra, xác minh cho thấy ACB/ACB Tân Phú vẫn còn những vi phạm trong hoạt động cấp tín dụng như: Thẩm định và quyết định cho vay; ACB Tân Phú kiểm tra, giám sát vốn vay chưa chặt chẽ, chưa đầy đủ.
“ACB/ACB Tân Phú có vi phạm trong việc thẩm định và quyết định cho vay, vi phạm trong việc kiểm tra, giám sát vốn vay, có nguyên nhân khách quan xuất phát từ những khó khăn, biến động của nền kinh tế trong nước và thế giới, đã có những ảnh hưởng nhất định đến phương án, dự án thực hiện hoạt động kinh doanh/phục vụ nhu cầu đời sống của các khách hàng”, kết luận thanh tra nêu.
Nguyên nhân chủ quan là do những tập thể, cá nhân có liên quan chưa thực hiện đầy đủ nhiệm vụ được giao theo quy định nội bộ của ACB và theo quy định của pháp luật, dẫn đến các khoản cho vay đối với khách hàng còn tồn tại, vi phạm và tiềm ẩn rủi ro tín dụng.
Các tập thể, cá nhân có liên quan chịu trách nhiệm đối với các vi phạm của ACB/ACB Tân Phú được phát hiện qua thanh tra.
Căn cứ kết quả kiểm tra, xác minh nêu trên, Thanh tra NHNN đã có 7 kiến nghị đối với ACB/ACB Tân Phú, yêu cầu thực hiện các biện pháp xử lý, khắc phục các vi phạm được phát hiện qua thanh tra.
Mới đây, Thanh tra NHNN cũng công bố kết luận thanh tra ACB Thuận An. Theo đó, ACB Thuận An có một số tồn tại, hạn chế cần phải rút kinh nghiệm và thực hiện rà soát để khắc phục, chỉnh sửa, nhằm giảm thiểu các rủi ro trong quá trình hoạt động cấp tín dụng liên quan đến nguyên tắc vay vốn; công tác thẩm định, xét duyệt và quyết định cho vay; công tác kiểm tra, giám sát sau cho vay; việc theo dõi tuân thủ điều kiện phê duyệt tín dụng; việc triển khai thực hiện chính sách bình ổn lãi suất theo chỉ đạo của Thống đốc NHNN Việt Nam.
Theo Thanh tra NHNN, những tồn tại, hạn chế nêu trên của ACB Thuận An xuất phát từ nguyên nhân khách quan và chủ quan. Trong đó, là do một số cán bộ thiếu biện pháp quản lý, giám sát khoản vay khách hàng hoặc chủ quan trong khâu thu thập tài liệu, chứng từ chứng minh nội dung thẩm định và chưa tuân thủ triệt để quy định nội bộ, quy định của NHNN.
Đối với các tồn tại, hạn chế đã nêu có trách nhiệm của Hội sở, Ban lãnh đạo ACB Thuận An, các phòng nghiệp vụ có liên quan và các cá nhân được giao trách nhiệm liên quan trực tiếp đến thực hiện công việc để xảy ra các tồn tại, hạn chế theo từng thời điểm.
Chánh Thanh tra NHNN đã đưa ra 2 khuyến nghị và yêu cầu thực hiện 5 kiến nghị để khắc phục các tồn tại, hạn chế nhằm đảm bảo ACB Thuận An hoạt động an toàn, hiệu quả theo quy định pháp luật.
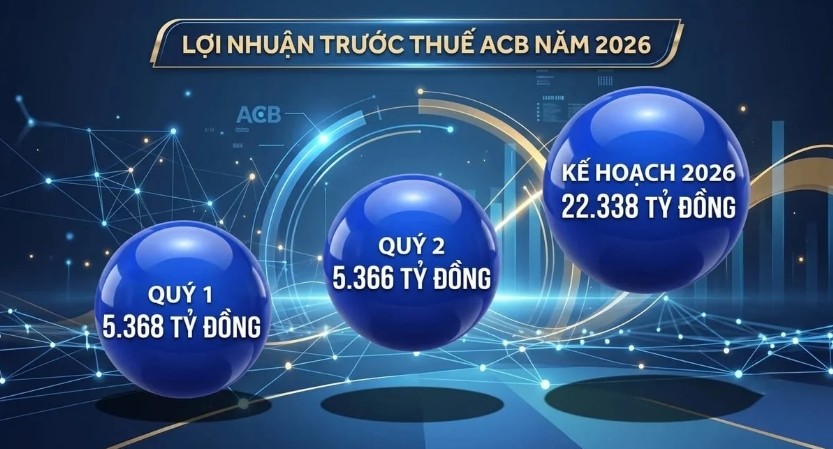
Trước đó, ACB đã công bố báo cáo kinh doanh 6 tháng đầu năm 2026 với thu nhập lãi thuần đạt 14.773 tỷ đồng, tăng 13,2% so với cùng kỳ năm 2025. Lợi nhuận sau thuế đạt 8.612 tỷ đồng, tăng 0,6% so với cùng kỳ.
Sau thời gian tăng trưởng bền vững, ACB có những dấu hiệu chậm tăng trưởng. Đặc biệt quý 2/2026 lợi nhuận ACB đã giảm ở mức hai con số. Điều này khiến các nhà đầu tư cổ phiếu ACB lo ngại về tương lai tăng trưởng của ngân hàng trong bối cảnh các ngân hàng cùng ngành đang tăng trưởng bứt tốc.
Tại ngày 30/6/2026, ACB có tổng tài sản 1,067 triệu tỷ đồng, tăng khoảng 42.000 tỷ đồng so với đầu năm 2026, tương ứng tăng 4,09% so với đầu năm.
Đáng chú ý, ACB ghi nhận lượng tiền gửi của khách hàng giảm 1,46% tương ứng giảm 8.577 tỷ đồng so với đầu năm, xuống mức 576.603 tỷ đồng. Trong đó, tiền gửi không kỳ hạn (CASA) giảm mạnh nhất hơn 9.000 tỷ đồng, xuống còn 115.492 tỷ đồng.
Tại ngày 30/6/2026, cho vay khách hàng của ACB đạt 745.759 tỷ đồng, tăng 8,58% so với đầu năm. Trong cơ cấu cho vay của ACB chủ yếu là cho vay ngắn hạn 465.850 tỷ đồng, cho vay trung hạn chỉ 23.334 tỷ đồng, cho vay dài hạn hơn 256.574 tỷ đồng.
Nợ xấu của ACB đạt 7.656 tỷ đồng, tăng gần 1.000 tỷ đồng so với đầu năm 2025.