Nợ có khả năng mất vốn tiến sát 1.000 tỷ đồng
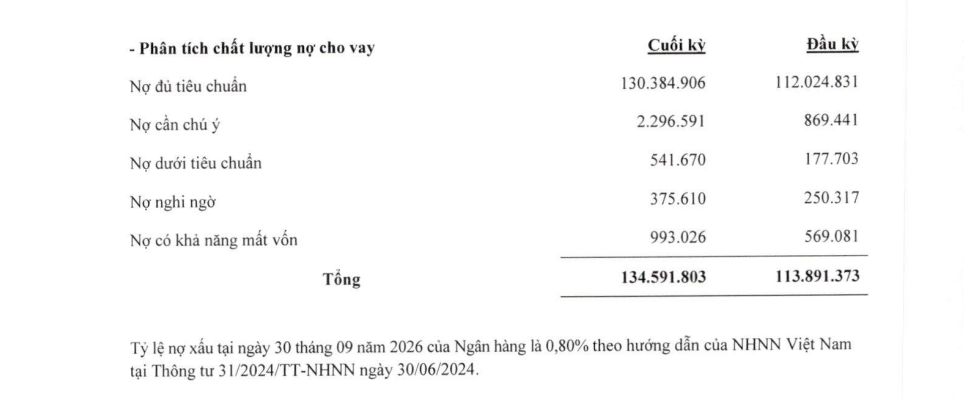
Theo báo cáo tài chính quý III/2026, tính đến ngày 30/9, tổng dư nợ cho vay khách hàng của ABBank đạt 134.591,80 tỷ đồng, tăng khoảng 18% so với đầu năm. Cùng thời gian này, nợ xấu của ngân hàng tăng hơn 91%, lên 1.910,31 tỷ đồng.
Trong cơ cấu nợ xấu, nợ dưới tiêu chuẩn (nhóm 3) tăng lên 541,67 tỷ đồng, còn nợ nghi ngờ (nhóm 4) đạt 375,61 tỷ đồng. Riêng nợ có khả năng mất vốn (nhóm 5) tăng gần 75%, lên 993,03 tỷ đồng, chiếm hơn một nửa tổng nợ xấu cho vay khách hàng.
Các khoản nợ cần chú ý (nhóm 2) cũng tăng mạnh, thêm hơn 1.427 tỷ đồng sau 9 tháng, lên 2.296,59 tỷ đồng. So với đầu năm, nhóm nợ này tăng khoảng 164%, cao hơn nhiều so với tốc độ tăng trưởng dư nợ cho vay.
Tính chung các khoản nợ từ nhóm 2 đến nhóm 5, ABBank đang ghi nhận 4.206,90 tỷ đồng tại thời điểm cuối tháng 9, tăng khoảng 125% so với đầu năm. Trong đó, nợ nhóm 2 chưa được xếp vào nợ xấu nhưng phản ánh những khoản vay cần tiếp tục theo dõi về khả năng trả nợ của khách hàng.
Tại phần thuyết minh chất lượng nợ cho vay, ABBank công bố tỷ lệ nợ xấu tại ngày 30/9/2026 ở mức 0,80% theo Thông tư 31/2024/TT-NHNN. Trong khi đó, tính riêng trên dư nợ cho vay khách hàng, tổng nợ nhóm 3, 4 và 5 đạt 1.910,31 tỷ đồng, tương đương khoảng 1,42% tổng dư nợ cho vay.
Hai tỷ lệ có thể khác nhau do phạm vi các khoản nợ được phân loại theo Thông tư 31 không chỉ giới hạn ở cho vay khách hàng. Báo cáo tài chính chưa cung cấp đầy đủ số liệu để đối chiếu chi tiết cách xác định tỷ lệ 0,80% do ABBank công bố. Do đó, doanh nghiệp làm rõ hơn về tỷ lệ này để nhà đầu tư có thêm cơ sở đánh giá chất lượng tín dụng của ngân hàng.
Đáng chú ý, cùng với sự gia tăng của các khoản nợ có vấn đề, tỷ lệ bao phủ nợ xấu của ABBank cũng sụt giảm đáng kể. Tính đến cuối tháng 9/2026, tổng dự phòng rủi ro cho vay khách hàng đạt 1.657,66 tỷ đồng. Như vậy, tỷ lệ bao phủ nợ xấu của ABBank giảm gần 34 điểm phần trăm so với đầu năm, xuống còn khoảng 87%.
Trong kỳ, ABBank đã trích lập thêm 809,8 tỷ đồng dự phòng cụ thể nhưng cũng sử dụng 504,3 tỷ đồng dự phòng để xử lý rủi ro tín dụng. Tốc độ gia tăng nợ xấu đang cao hơn mức tăng dự phòng, điều này có thể tạo thêm sức ép đối với việc kiểm soát rủi ro tín dụng trong những quý tiếp theo.
Lợi nhuận 9 tháng tăng gần 88%, tài sản có khác tăng hơn 5.200 tỷ đồng
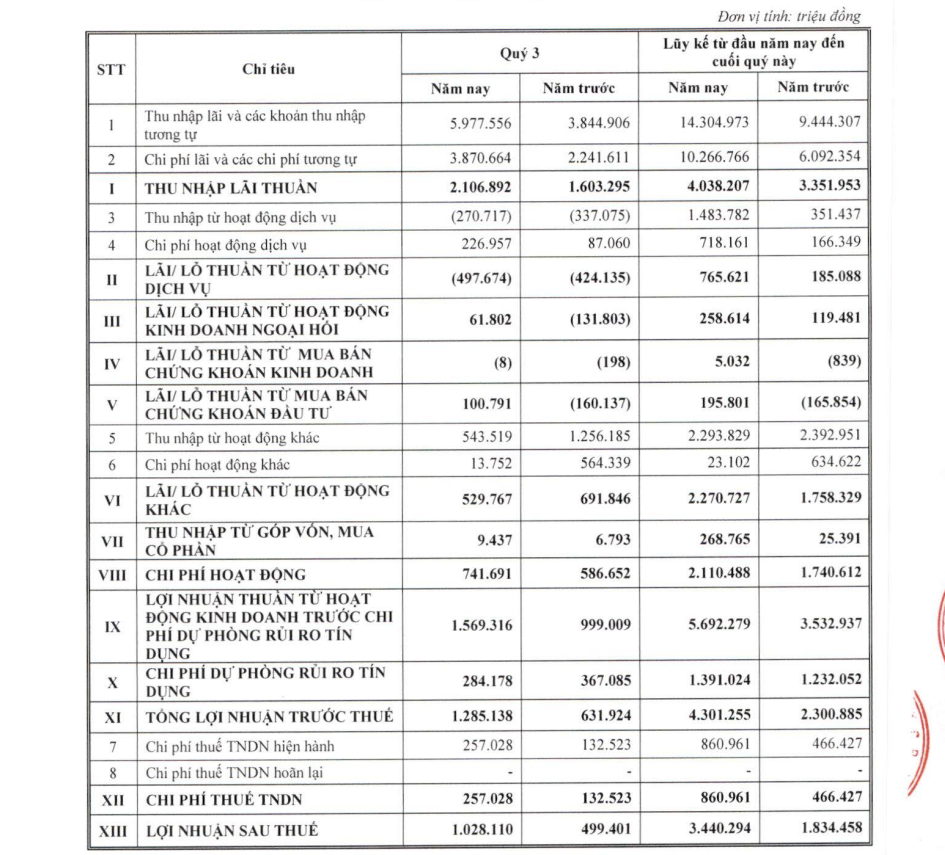
Theo báo cáo tài chính quý III/2026, Ngân hàng TMCP An Bình (ABBank) ghi nhận thu nhập lãi thuần đạt 2.106,89 tỷ đồng, tăng khoảng 31% so với cùng kỳ năm trước. Trong khi đó, hoạt động dịch vụ ghi nhận thua lỗ với khoản lỗ thuần 497,67 tỷ đồng, cao hơn mức lỗ 424,14 tỷ đồng cùng kỳ.
Sau khi trừ các khoản chi phí, ABBank báo lãi trước thuế quý III đạt 1.285,14 tỷ đồng, tăng hơn gấp đôi cùng kỳ. Lợi nhuận sau thuế đạt 1.028,11 tỷ đồng, cũng tăng hơn gấp đôi so với quý III/2025.
Lũy kế 9 tháng đầu năm 2026, thu nhập lãi thuần của ngân hàng đạt 4.038,21 tỷ đồng, tăng khoảng 20% so với cùng kỳ. Lãi thuần từ hoạt động dịch vụ đạt 765,62 tỷ đồng, trong khi lãi thuần từ hoạt động khác đạt 2.270,73 tỷ đồng.
Nhờ đó, ABBank ghi nhận lợi nhuận trước thuế 4.301,26 tỷ đồng, tăng gần 87% so với cùng kỳ. Lợi nhuận sau thuế đạt 3.440,29 tỷ đồng, tăng gần 88% so với 9 tháng đầu năm 2025.
Về quy mô tài sản, tính đến ngày 30/9/2026, tổng tài sản ABBank đạt 276.575,11 tỷ đồng, tăng khoảng 25% so với đầu năm. Trong đó, dư nợ cho vay khách hàng đạt 134.591,8 tỷ đồng, tăng khoảng 18%.
Bên cạnh hoạt động cho vay, tài sản có khác của ABBank tăng mạnh sau 9 tháng, thêm 5.224,7 tỷ đồng, lên 9.130,55 tỷ đồng, tương đương mức tăng khoảng 134% so với đầu năm.
Trong cơ cấu tài sản có khác, các khoản phải thu tăng khoảng 139%, lên 5.491,26 tỷ đồng. Các khoản lãi, phí phải thu cũng tăng khoảng 131%, đạt 3.579,47 tỷ đồng. Tốc độ gia tăng của hai khoản mục này cao hơn nhiều so với mức tăng tổng tài sản của ngân hàng.
Ở phía nguồn vốn, tiền gửi khách hàng của ABBank đạt 152.913,85 tỷ đồng, tăng khoảng 15% so với đầu năm. Tiền gửi và vay các tổ chức tín dụng khác tăng hơn gấp đôi, lên 65.214,77 tỷ đồng.
Tổng nợ phải trả của ngân hàng đạt 252.949,79 tỷ đồng, trong khi vốn chủ sở hữu tăng khoảng 42%, lên 23.625,32 tỷ đồng.
Dù ghi nhận lợi nhuận tăng trưởng mạnh, ABBank vẫn đối mặt với sức ép từ các khoản nợ có vấn đề và sự gia tăng nhanh của các khoản phải thu. Khi quy mô tín dụng tiếp tục mở rộng, khả năng kiểm soát chất lượng nợ và thu hồi các khoản phải thu sẽ là những yếu tố cần theo dõi trong các quý tới.